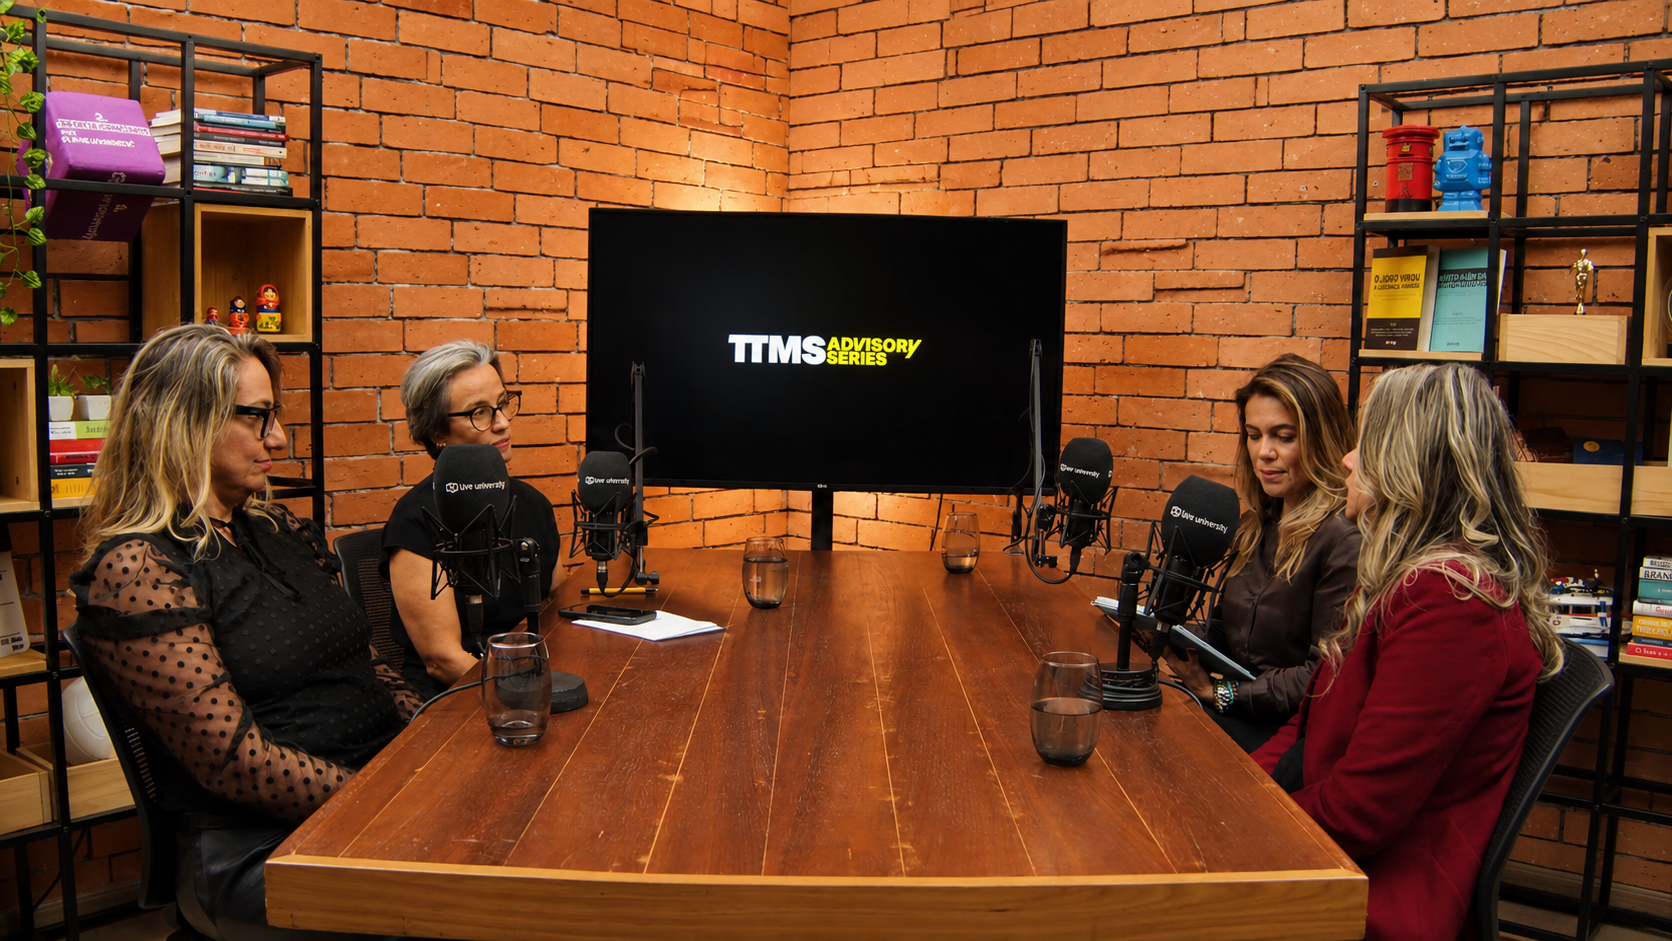
Durante o evento, Douglas Coutinho, Auditor-Fiscal da Receita Federal e Coordenador-Geral da Gestão de Riscos Aduaneiros, destacou que mais de 20% das exportações brasileiras se beneficiam atualmente do Drawback e apresentou perspectivas para o regime diante da Reforma Tributária.
O princípio continua sendo um dos pilares da política brasileira de incentivo às exportações: evitar que tributos incidentes sobre a cadeia produtiva sejam exportados junto com o produto brasileiro, contribuindo para sua competitividade no mercado internacional.
Com a Reforma Tributária, porém, a abrangência desse mecanismo ganha uma nova dimensão.
O que muda no Drawback com a Reforma Tributária?
Atualmente, o Drawback permite a suspensão de tributos federais incidentes sobre determinados insumos utilizados na produção de bens destinados à exportação. Em determinadas situações, o regime também alcança o ICMS, conforme os convênios e regras aplicáveis nos estados.
Com a implementação da Reforma Tributária, a discussão apresentada no Seminário aponta para uma ampliação dessa lógica.
A suspensão relacionada ao IBS (Imposto sobre Bens e Serviços) poderá alcançar:
- insumos importados;
- insumos adquiridos no mercado interno;
- serviços vinculados às operações.
Além disso, a substituição do ICMS pelo IBS traz uma lógica nacional para o novo tributo, em contraste com o modelo atual, no qual o tratamento do ICMS está relacionado às regras e aos convênios aplicáveis nos estados.
Na prática, isso significa que um universo maior de aquisições e operações poderá estar relacionado aos benefícios do Drawback.
Para as empresas exportadoras, trata-se de uma ampliação relevante do potencial do regime.
Mais benefício significa também mais controle
A ampliação do Drawback, entretanto, traz uma consequência operacional importante.
Se mais insumos, serviços e operações passam a integrar o universo do benefício, aumenta também a quantidade de informações que precisam ser identificadas, relacionadas, rastreadas e comprovadas.
É nesse contexto que entram em discussão novos mecanismos de controle e habilitação.
Entre os pontos apresentados durante o Seminário está a chamada dupla habilitação: uma habilitação na esfera federal e outra envolvendo Receita Federal e Comitê Gestor do IBS.
O desenho desses mecanismos será particularmente relevante porque o aumento do controle precisa conviver com outro objetivo: preservar a capacidade das empresas de efetivamente acessar o regime.
Como equilibrar benefício, controle e simplificação?
Esse talvez seja um dos principais pontos de atenção para os próximos passos do Drawback.
A ampliação dos benefícios aumenta o potencial do regime como instrumento de competitividade das exportações brasileiras. Ao mesmo tempo, controles mais abrangentes podem elevar a complexidade de sua gestão.
A questão passa a ser: como garantir segurança e conformidade sem criar exigências que tornem o acesso ao Drawback excessivamente complexo, especialmente para pequenas e médias empresas?
Esse equilíbrio entre benefício, controle e simplificação será determinante para que a ampliação prevista se traduza, de fato, em maior competitividade para as empresas exportadoras.
O que muda na prática para as empresas?
Embora ainda existam definições e desdobramentos regulatórios a acompanhar, a direção apresentada já traz implicações importantes para as empresas que utilizam ou avaliam utilizar o Drawback.
Se o universo de operações beneficiadas aumenta, a gestão do regime também precisa evoluir.
Isso significa olhar com atenção para quatro dimensões:
Rastreabilidade: capacidade de relacionar insumos, aquisições, serviços, produção e exportações de forma consistente.
Dados: qualidade e disponibilidade das informações necessárias para comprovar o enquadramento e a utilização dos benefícios.
Sistemas e processos: capacidade de administrar um volume maior de operações e integrar informações provenientes de diferentes áreas e fontes.
Governança: definição clara de responsabilidades, controles e evidências que sustentem a conformidade da operação.
O Drawback, portanto, pode se tornar ainda mais relevante com a Reforma Tributária. Mas o ganho potencial não estará apenas na ampliação dos benefícios.
A capacidade de administrar essa nova complexidade será parte fundamental da equação.
O que acompanhar a partir de agora?
Os pontos apresentados no IX Seminário indicam a direção das mudanças, mas ainda será necessário acompanhar sua regulamentação e operacionalização.
Entre os temas que merecem atenção estão os critérios de habilitação, os mecanismos de controle e comprovação, a operacionalização da suspensão relacionada ao IBS e a forma como os novos requisitos serão incorporados aos processos das empresas.
Para quem já utiliza Drawback — ou pretende avaliar o regime diante da nova estrutura tributária —, acompanhar essas definições será essencial para entender tanto as novas oportunidades quanto as novas exigências de gestão.